
Распределение бюджета: план, который реально работает
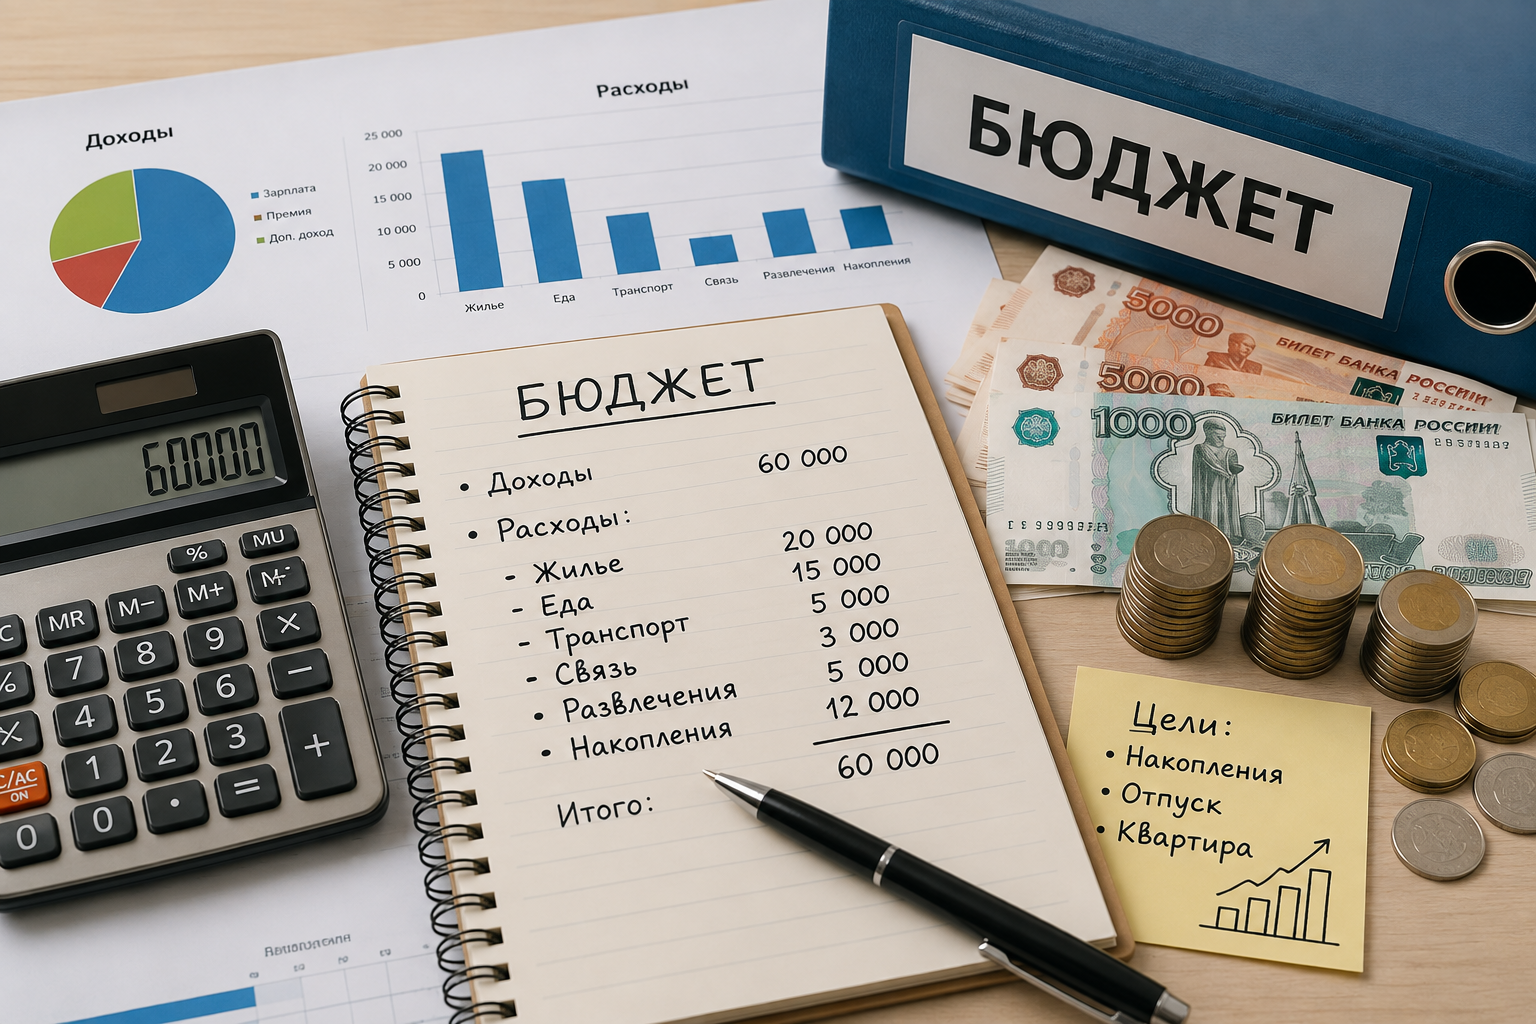
Деньги «утекают», а к концу месяца непонятно, куда — знакомо? Проблема почти всегда не в доходе, а в отсутствии системы. Разберём, как распределять бюджет по проверенным схемам, как составить личный бюджет с нуля и какие инструменты помогают держать расходы под контролем.
С чего начать: посчитать доходы и расходы
Прежде чем думать, как распределить бюджет, нужно увидеть реальную картину. Месяц-другой просто записывайте всё: доходы и каждую трату, даже мелкую. Без этих цифр любой план — гадание.
Когда данные собраны, расходы делят на категории: обязательные (жильё, еда, транспорт), переменные (одежда, развлечения) и накопления. Так становится видно, где деньги реально уходят, а не где вам кажется.
Как распределить бюджет: рабочие схемы
Есть несколько простых правил, как правильно распределить бюджет, — выбирайте под свой доход.
- Правило 50/30/20. 50% — на обязательное, 30% — на желания, 20% — в накопления. Самый популярный ответ на вопрос, как распределять бюджет.
- Метод конвертов. Наличные или отдельные счета под каждую категорию: закончились деньги в «конверте» — до следующего месяца больше не тратим.
- Сначала себе. Как только пришёл доход, первым делом откладываете 10–20%, а живёте на остальное.
Эти схемы отвечают и на вопрос, как распределить деньги, когда доход небольшой: важнее не сумма, а дисциплина и то, что накопления идут первыми.
Как составить личный бюджет по шагам
Как составить личный бюджет, чтобы он не развалился через неделю:
- Зафиксируйте доход за месяц — весь, включая подработки.
- Выпишите обязательные платежи — их вычитают в первую очередь.
- Заложите накопления — сразу, а не «что останется».
- Распределите остаток на переменные расходы по категориям.
- В конце месяца сверьте план с фактом и скорректируйте.
Именно пятый шаг превращает разовую попытку в привычку — без сверки план быстро забывается.
Как правильно планировать бюджет без срывов
Чтобы понять, как правильно планировать бюджет, держите его гибким. Заведите «подушку безопасности» — запас на 3–6 месяцев жизни, и отдельную строку на непредвиденное, чтобы внезапный расход не рушил всю систему.
И главное про то, как грамотно распределить бюджет: планируйте не идеальный месяц, а реальный. Если постоянно превышаете лимит по какой-то категории — не вините себя, а пересмотрите план: возможно, вы заложили нереалистичную цифру.
Приложения для ведения бюджета
Записывать вручную не обязательно — приложения для ведения бюджета делают это за вас: подтягивают операции, раскладывают по категориям и показывают статистику. Выбирать стоит по удобству: одним нужна автоматическая синхронизация с картами, другим — простой ручной ввод.
- Автоматические — сами импортируют траты и строят отчёты.
- Ручные — вы вносите расходы сами, зато полностью контролируете данные.
- Встроенные в банк — многие банковские приложения уже показывают аналитику расходов бесплатно.
Общие принципы финансовой грамотности и защиты личных финансов доступно объясняет проект Финкульт Банка России. Главное — не идеальная схема, а привычка: даже простое правило 50/30/20, которого вы придерживаетесь месяцами, работает лучше сложной системы, брошенной через неделю.